중소기업 청년 전세대출(중기청) 100% vs 80% 자격 조건과 연장 기준: 이직 시 대환대출과 대출금 상환 방어법
사회에 첫발을 내디딘 청년 직장인들에게 매달 수십만 원에서 100만 원 넘게 빠져나가는 월세 비용은 자산 형성을 가로막는 가장 큰 장벽입니다. 정부와 주택도시기금이 운영하는 '중소기업취업청년 임차보증금 대출(일명 중기청 전세대출)'은 연 1.5%라는 파격적인 초저금리로 최대 1억 원까지 보증금을 빌려주어, 청년층이 가장 선호하는 1순위 주거 복지 금융 상품입니다.
하지만 막상 대출을 신청하려고 은행 창구를 방문하면 "HUG 100% 대출로 할 것인가, HF 80% 대출로 할 것인가"라는 선택의 기로에 서게 되며, 계약 이후 퇴사나 이직을 겪을 때 "대출금이 즉시 회수되거나 금리가 폭등하는 것은 아닌가" 하는 극심한 불안에 휩싸이게 됩니다. 중기청 100%와 80% 보증의 실질적 차이점과 2년 후 만기 연장 조건, 그리고 이직 시 대출 상환을 안전하게 방어하는 실전 매뉴얼을 정리합니다.
📌 30초 핵심 요약 박스
- 중기청 대출 기본 스펙: 만 19세~34세(군필자 최장 39세), 중소·중견기업 재직자 대상, 최대 1억 원 한도, 연 1.5% 고정금리, 기본 2년(최대 10년 연장 가능).
- 100% vs 80% 보증의 결정적 차이:
- 100% (HUG 보증): 집(목적물)의 권리관계를 집중 심사하며 보증금 전액 반환보증이 결합되나, 집주인의 채권양도 동의가 필수이고 방 쪼개기나 위반건축물은 불가합니다.
- 80% (HF 보증): 임차인의 소득과 신용도를 심사하며 집주인 동의가 필요 없어 계약 성사율이 높지만, 보증금의 20%는 본인 자금으로 준비해야 합니다.
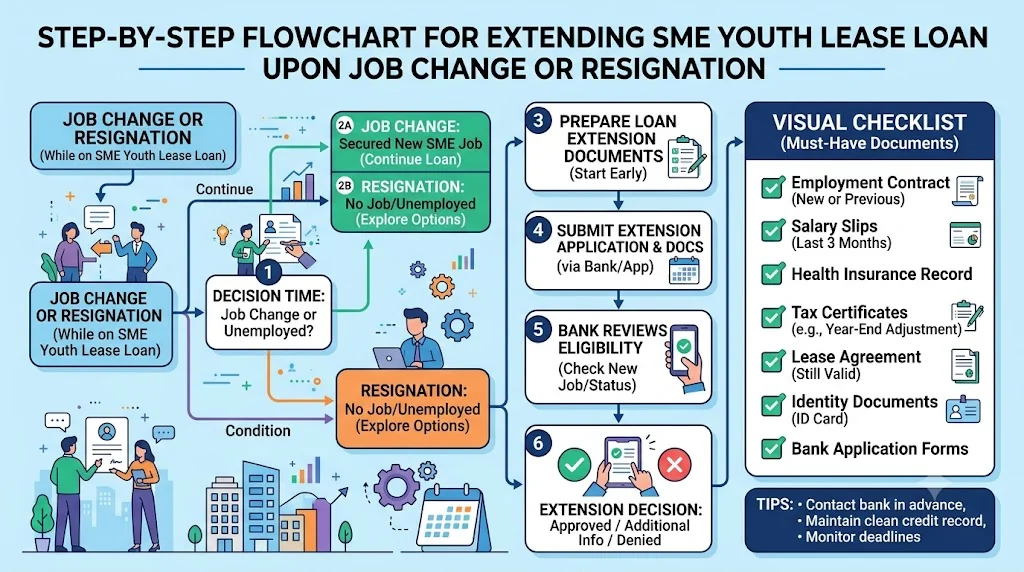
- 이직 및 퇴사 시 연장 방어법: 대출 기간 중간에 퇴사하거나 대기업으로 이직하더라도 기존 2년 만기까지는 연 1.5% 금리가 그대로 유지됩니다. 1회 연장(2년 차) 시점에 중소기업 재직 조건이 상실된 경우, 대출이 강제 회수되는 것이 아니라 '일반 청년 버팀목 전세대출 금리(연 2%대)'로 전환되어 정상 연장이 가능합니다.
1. 중기청 전세대출 기본 자격 요건과 심사 기준
중기청 대출을 신청하기 위해서는 주택도시기금이 규정한 네 가지 핵심 요건을 모두 충족해야 합니다.
- 연령 요건: 만 19세 이상 ~ 만 34세 이하의 청년. 병역 의무를 이행한 경우 복무 기간에 비례하여 연령이 연장되며(최대 6년), 만 39세까지 신청 가능합니다.
- 소득 및 자산 요건:
- 외벌이(단독 세대주): 총급여 연 3,500만 원 이하.
- 맞벌이(부부 합산): 부부합산 연소득 5,000만 원 이하.
- 자산 기준: 2026년 기준 신청인 및 배우자의 순자산 가액이 3억 4,500만 원 이하(소유 부동산, 금융자산, 자동차 등에서 부채를 차감한 순자산). - 재직 요건: 중소기업기본법 또는 중견기업 성장촉진법에 따른 중소·중견기업에 재직 중인 근로자. (사행성 업종, 공기업, 대기업, 공무원은 신청 불가)
- 대상 주택 요건: 임차 전용면적 85㎡ 이하(주거용 오피스텔 포함)이면서, 임차보증금이 2억 원 이하인 주택이어야 합니다. (대출 한도는 보증금 액수와 무관하게 최대 1억 원입니다.)
2. HUG 100% vs HF 80% 실전 비교: 내게 맞는 선택은?
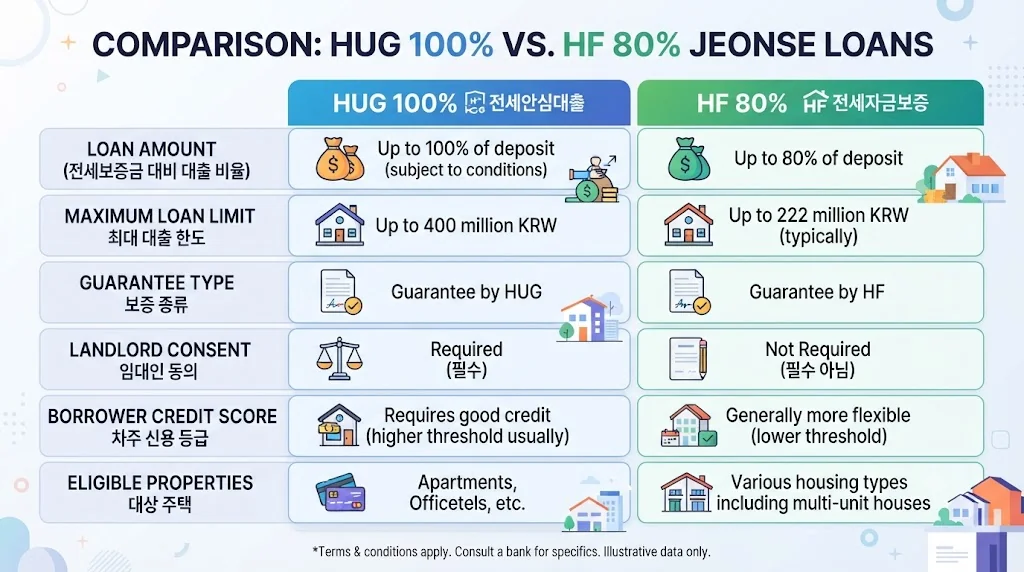
부동산 계약 현장에서 중기청 대출 승인 여부를 가르는 핵심은 '보증 기관'의 선택입니다. 두 상품은 심사 대상과 절차가 완전히 다릅니다.
| 비교 항목 | HUG 100% (주택도시보증공사) | HF 80% (한국주택금융공사) |
|---|---|---|
| 대출 한도 | 임차보증금의 100% (최대 1억 원) | 임차보증금의 80% (최대 1억 원) |
| 심사 중심 | 집(부동산 목적물)의 안전성 위주 | 임차인(신청자)의 소득과 신용도 위주 |
| 임차인 소득 요건 | 무직자나 신입사원도 집이 안전하면 가능 | 연소득의 약 3.5~4배 한도 내에서 승인 |
| 집주인 동의 여부 | 필수 (채권양도통지서 수령 및 동의) | 불필요 (질권설정 없이 진행) |
| 전세보증금 반환보증 | 대출 실행 시 자동 가입 (100% 보장) | 별도로 반환보증보험 가입 필요 |
| 다가구·융자 주택 | 승인 매우 까다로움 (거절률 높음) | 선순위 권리 적정 시 무난히 승인 |
| 추천 대상 | 자기자본이 500만~1,000만 원뿐인 사회초년생 | 집주인 눈치 안 보고 빠르게 계약하려는 직장인 |
100% HUG 대출의 숨겨진 난관
보증금 1억 원 집을 구할 때 내 돈 1원도 안 들이고 입주할 수 있어 매력적이지만, 현실에서는 집주인들이 채권양도통지서(내용증명) 수령을 번거로워하거나 기피하는 경우가 많습니다. 또한 다가구주택의 경우 선순위 임차인들의 보증금 총액을 일일이 증명해야 하므로, 건축물대장에 문제가 없고 근저당이 전혀 없는 아파트나 신축 주거용 오피스텔이 아니라면 100% 승인을 받기가 매우 까다롭습니다.
3. 대출 실행 후 이직·퇴사·연봉 상승 시 대처법
중기청 대출을 받은 청년들이 가장 흔하게 겪는 고민은 "계약 기간 도중에 회사를 그만두거나 대기업으로 이직하면 대출금을 즉시 뱉어내야 하는가"입니다.
1) 대출 이용 중 이직 및 퇴사 (계약 기간 내)
- 결론: 즉시 상환할 필요가 전혀 없습니다.
- 중기청 대출의 자격 심사는 '최초 대출 실행일' 기준입니다. 대출이 일단 실행되고 나면, 최초 2년의 약정 기간 동안에는 중간에 퇴사하여 무직자가 되거나 연봉이 5,000만 원으로 뛰어도, 심지어 대기업으로 이직하더라도 연 1.5%의 금리와 대출 원금이 만기일까지 100% 보장됩니다. 은행에서 중간에 재직 증명서를 재요구하지 않습니다.
2) 2년 만기 도래 시 연장 기준 (1회차 연장)
대출을 연장할 때(최초 2년 만기 시점)는 재심사가 진행됩니다.
- 중소기업에 계속 재직 중인 경우: 연 1.5% 금리 그대로 2년 추가 연장됩니다. (소득이 올랐더라도 최초 자격 조건을 갖췄다면 중기청 금리 유지)
- 대기업·공기업으로 이직했거나 퇴사한 경우:
- 대출이 회수(상환 요구)되는 것이 아닙니다!
- 중소기업 재직 요건만 상실된 것이므로, '청년전용 버팀목 전세자금 대출 일반 금리(연 2.1%~2.9% 수준)'로 전환되어 정상적으로 연장이 승인됩니다. 시중은행 전세대출(연 4~5%대)보다 여전히 압도적으로 저렴하므로 안심하셔도 됩니다.
- 원금 상환 조건: 연장 시 대출금의 10% 이상을 상환하거나, 상환하지 못할 경우 연 0.1%p의 가산금리를 납부하면 전액 연장이 가능합니다.
4. 이사 갈 때 '목적물 변경'으로 저금리 대출 유지하기
전세 계약 2년이 끝난 후 다른 집으로 이사를 가야 하는 상황이라면, 기존 대출을 상환하고 새로 받는 것이 아니라 '목적물 변경(이사 갈 집으로 담보 변경)' 절차를 밟아야 연 1.5%의 저금리 혜택을 끊김 없이 이어갈 수 있습니다.
목적물 변경 4단계 순서
- 신규 주택 계약 전 사전 확인: 이사 갈 새 집의 등기부등본을 떼어 은행에 방문하고, 중기청 대출 목적물 변경이 가능한 집인지 심사를 받습니다.
- 이사 날짜 일치 맞추기: 기존 집의 보증금을 반환받는 날과 새 집의 잔금을 치르는 날짜(이사 당일)를 반드시 동일하게 맞춰야 대출 공백이 생기지 않습니다.
- 은행 서류 제출: 새 집의 임대차계약서(확정일자 필), 등기부등본, 계약금 5% 이상 납입 영수증을 기존 대출 은행에 제출합니다.
- 당일 정산: 기존 집주인이 은행 가상계좌로 대출 원금을 반환하면, 은행이 새 집주인 계좌로 대출금을 즉시 재송금하는 방식으로 목적물 변경이 완료됩니다.
5. 자주 묻는 핵심 질문 Q&A
Q1. 중기청 대출을 받고 거주하다가 나이가 만 34세를 넘기면 연장이 불가능한가요?
연장 가능합니다. 중기청 대출의 만 34세 나이 제한은 '최초 대출 신청 시점'에만 적용됩니다. 최초 대출을 받을 때 만 34세 이하였다면, 이후 만기를 연장하는 과정에서 나이가 35세, 38세가 되더라도 나이 초과를 이유로 연장을 거부당하지 않으며 최장 10년(기본 2년 + 4회 연장)까지 동일하게 연장할 수 있습니다.
Q2. 80% 대출을 받았는데 집주인이 보증금을 안 돌려줄까 봐 불안합니다. 반환보증을 따로 들 수 있나요?
들 수 있습니다. HF 80% 대출은 대출금에 대한 보증만 포함되어 있으므로, 입주 후 전입신고와 확정일자를 마친 뒤 HUG(주택도시보증공사)나 SGI서울보증을 통해 '전세보증금 반환보증보험'에 개별 가입하시면 됩니다. 청년 가구는 보증료를 최대 50~60%까지 할인받을 수 있으며, 지자체의 '청년 전세보증금 반환보증료 지원 사업'을 통해 납부한 보증료를 최대 30만 원까지 전액 환급받을 수도 있습니다.
Q3. 계약금 5%를 넣고 가계약했는데 은행에서 대출이 거절되면 계약금을 날리게 되나요?
이러한 불상사를 방지하기 위해 부동산 임대차계약서 작성 시 반드시 특약 사항을 넣어야 합니다. 계약서 특약란에 "임차인의 중소기업 청년 전세자금 대출 미승인 또는 한도 부족 시 본 계약은 무효로 하며, 임대인은 수령한 계약금 전액을 즉시 반환한다"는 문구를 기재해야 합니다. 이 특약이 없으면 은행 대출 거절 시 임차인의 단순 변심으로 간주되어 계약금을 몰취당할 수 있으므로 공인중개사에게 반드시 요구해야 합니다.
댓글
댓글 쓰기