자동차 접촉사고 과실비율 불복 시 손해보험협회 분쟁심의위원회(분심위) 심의 절차: 분심위 패싱 후 분쟁 소송 직행 유불리와 블랙박스 증거 채택 기준
• 분심위는 소송보다 빠르고 무료이지만 기계적인 쌍방과실 절충 판정이 잦으므로, 100:0 무과실 입증이 명확하다면 '분심위 패싱 부동의서'를 제출하고 바로 소송으로 직행하는 것이 유리합니다.
• 법원과 분심위에서 100:0을 인정받으려면 사고 순간뿐 아니라 위험 인지 시점(반응시간 0.7~1.0초)과 제동거리 등 '피할 수 없는 불가항력'을 증명하는 블랙박스 원본 영상 제출이 결정적입니다.
📌 목차
- 1. 멀쩡히 가다 받혔는데 왜 8:2? 억울한 교통사고 과실비율의 흑막
- 2. 손해보험협회 과실비율 분쟁심의위원회(분심위)의 3단계 진행 절차
- 3. "분심위 가면 무조건 과실 깎인다?" 분심위의 현실적 한계와 논란
- 4. 분심위 심의 vs 법원 소송 직행 장단점 비교표
- 5. 분심위 건너뛰고 '소송 직행'하는 법: 피보험자 권리와 부동의서 작성 가이드
- 6. 100:0 무과실을 입증하는 블랙박스 영상 분석 및 증거 제출 요령
- 7. 자주 묻는 질문 (FAQ)
1. 멀쩡히 가다 받혔는데 왜 8:2? 억울한 교통사고 과실비율의 흑막
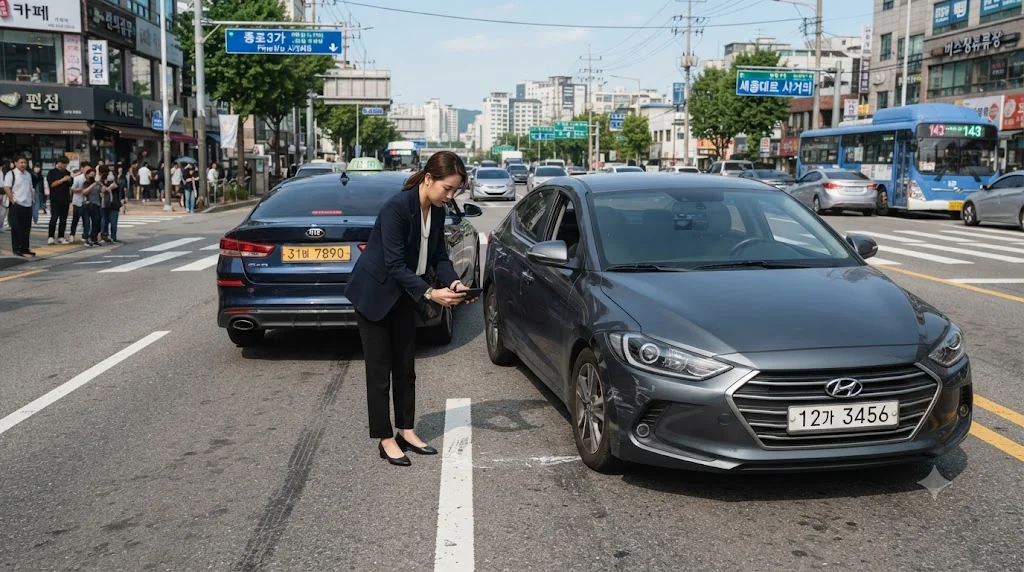
신호에 맞춰 내 차로를 정상적으로 주행하고 있었는데, 옆 차로에서 방향지시등도 켜지 않은 채 갑자기 칼치기로 끼어든 차량에 내 차 앞바퀴를 들이받히는 사고를 당했다고 가정해 봅시다. 상식적으로 피해 운전자에게는 아무런 잘못이 없으므로 '100 대 0' 무과실 사고가 명백해 보입니다.
하지만 현장에 출동한 상대방 보험사 직원은 물론, 심지어 내 보험사 담당자조차 조심스럽게 다가와 이렇게 말합니다.
"고객님, 도로교통법상 차 대 차 사고는 움직이는 차량끼리 부딪히면 100:0이 거의 안 나옵니다. 고객님도 전방주시 의무를 다하지 못하셨을 수 있으니 기본 과실 8:2나 9:1로 원만하게 협의하시죠."
이 황당한 권유에 피가 거꾸로 솟는 분들이 많습니다. 왜 보험사들은 피해자가 명백한 사고에서도 쌍방과실을 유도하려 할까요?
1. 보험사의 구상금 정산 편의: 양쪽 차량 모두 과실이 잡히면 양측 보험사 모두 자기부담금을 챙길 수 있고, 보험료 할증(할인유예)을 적용하여 양쪽 가입자 모두에게 다음 해 보험료를 인상할 수 있는 명분이 생깁니다.
2. 과거 관행화된 과실비율 인정기준 도표 의존: 도로교통 환경이 바뀌고 고화질 2채널 블랙박스가 대중화되었음에도 불구하고, 여전히 수십 년 전 만들어진 획일적인 손해보험협회 과실비율 인정기준 도표를 기계적으로 들이밀기 때문입니다.
과실비율에 10%라도 내 책임이 잡히면 내 차 수리비의 일부를 내가 물어내야 할 뿐 아니라, 내 자동차보험이 할증되어 향후 3년간 수십만 원의 보험료 폭탄을 맞게 됩니다. 억울한 과실비율에는 절대로 서명해서는 안 되며, 합법적인 불복 절차를 밟아야 합니다.
2. 손해보험협회 과실비율 분쟁심의위원회(분심위)의 3단계 진행 절차
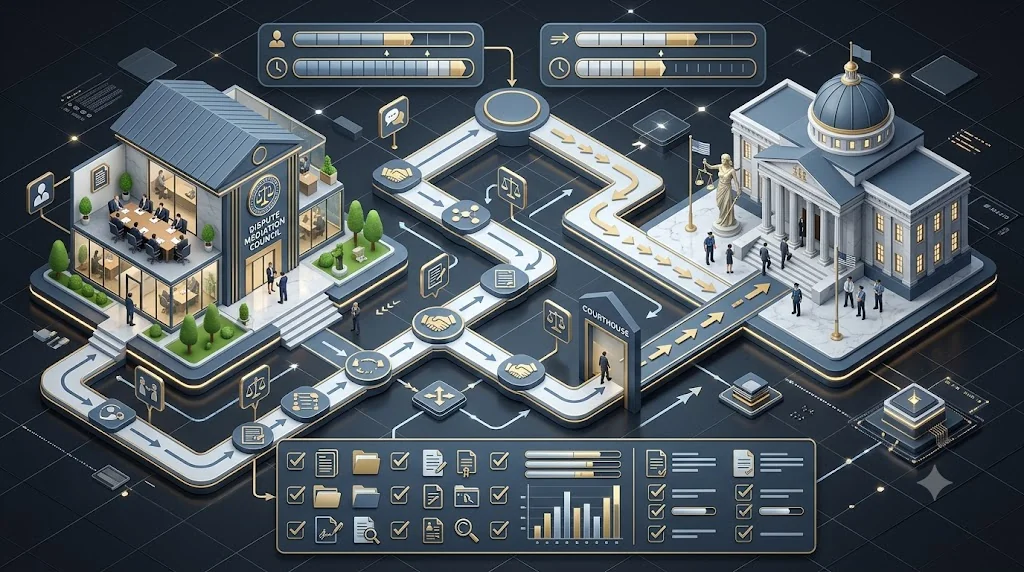
양측 보험사 간 합의가 이루어지지 않고 고객이 과실비율에 불복할 때, 1차적으로 거치는 공적 분쟁 조정 기구가 바로 손해보험협회 산하 '자동차사고 과실비율 분쟁심의위원회(이하 분심위)'입니다.
분심위는 법원 소송으로 가기 전 소액 사건을 신속하고 무료로 중재하기 위해 도입되었으며, 변호사로 구성된 전문 심의위원들이 사건을 심의합니다. 심의는 총 3단계로 진행됩니다:
STEP 1: 대표협의 (보험사 간 사전 협의)
- 분심위 정식 심의에 들어가기 전, 양측 보험사의 대표자(보상과 직원)들이 모여 손해보험협회 과실비율 인정기준과 블랙박스 영상을 바탕으로 자율적으로 재협의를 진행합니다.
- 여기서 양측이 합의점에 도달하면 심의는 종료됩니다. 만약 고객이 이 결과를 거부하면 다음 단계인 소심의로 넘어갑니다.
STEP 2: 소심의 (변호사 1인 단독 심의)
- 분심위 위촉 변호사 중 무작위로 배정된 1인의 전담 변호사가 단독으로 사건을 검토합니다.
- 양측 보험사가 제출한 사고 사실확인원, 블랙박스 동영상, 현장 사진, 주장 서면을 검토한 뒤 법원 판례를 준용하여 과실비율을 결정합니다.
- 소심의 결정 통지를 받은 날로부터 14일 이내에 양측 보험사와 피해자가 모두 이의를 제기하지 않으면 그 결정은 민법상 화해 계약과 동일한 법적 효력을 갖게 됩니다.
STEP 3: 조정의 (변호사 합의체 재심의)
- 소심의 결정에 불복하여 14일 이내에 재심 청구를 신청하면 열리는 단계입니다.
- 단독 변호사가 아닌 3~5인으로 구성된 심의위원 합의체가 사건을 다시 들여다봅니다.
- 조정의 결정에 대해서도 불복할 경우, 최종적으로 법원에 정식 민사 소송(구상금 청구 소송)을 제기할 수 있는 권리가 주어집니다.
3. "분심위 가면 무조건 과실 깎인다?" 분심위의 현실적 한계와 논란
자동차 커뮤니티(보배드림 등)나 유튜브 한문철TV 등 교통사고 전문 채널을 보면 "분심위는 절대로 가지 마라", "분심위는 보험사 편이다"라는 성토가 쏟아집니다. 왜 이런 불신이 생겨났을까요?
1. '조정'을 목적으로 하는 위원회의 생리
분심위는 사법적 처벌을 내리는 법원이 아니라 이해관계를 절충하는 '조정 기구'입니다. 그러다 보니 어느 한쪽에 100:0의 완벽한 승리를 안겨주기보다는, 양쪽의 불만을 최소화하기 위해 90:10이나 80:20으로 과실을 적당히 나누어 절충하려는 경향(물타기 판정)이 태생적으로 강합니다.
2. 구속력과 소송에서의 불리한 영향
분심위 결정은 법원 판결이 아니므로 최종 판결의 강제력은 없습니다. 하지만 분심위를 거쳐 80:20이나 90:10이라는 심의 결정문이 나오게 되면, 이후 법원 소송으로 갔을 때 판사가 분심위의 전문 변호사 심의 결과를 참고 자료로 활용하게 됩니다. 즉, 분심위에서 한 번 과실이 잡히면 법원에 가서 이를 100:0으로 뒤집기가 훨씬 까다로워질 수 있습니다.
4. 분심위 심의 vs 법원 소송 직행 장단점 비교표
내 사고의 상황에 따라 분심위를 거치는 것이 이득인지, 아니면 분심위를 패싱하고 바로 법원으로 가는 것이 유리한지 객관적으로 비교해 드립니다.
| 비교 기준 항목 | 분심위 심의 진행 (협회 중재) | 분심위 패싱 후 소송 직행 (법원) | 유불리 판단 기준 |
|---|---|---|---|
| 소요 기간 | 비교적 빠름 (2~4개월 소요) | 오래 걸림 (최소 6개월 ~ 1년 이상) | 빠른 종결을 원하면 분심위 |
| 소송 비용 및 수수료 | 무료 (보험사 협정 분담금으로 처리) | 보험사 소송(무료) vs 나홀로 소송(인지·송달료) | 자차 보험 처리 후 구상 소송 시 무료 |
| 100:0 무과실 인정률 | 상대적으로 낮음 (절충주의 판정 빈번) | 상대적으로 높음 (법리적 무과실 판결 엄격) | 명백한 피해 사고는 소송 직행 유리 |
| 판정의 법적 구속력 | 당사자 불복 시 효력 상실 (재심/소송 가능) | 판결 확정 시 최종 법적 강제력 발생 | 법원 판결은 거부 불가 |
5. 분심위 건너뛰고 '소송 직행'하는 법: 피보험자 권리와 부동의서 작성 가이드
과거에는 손해보험사 간 상호협정에 따라 무조건 분심위를 거쳐야만 소송을 갈 수 있었습니다. 하지만 금융감독원과 법원의 유권해석에 따라, 현재는 보험계약자(피보험자)가 강력히 원할 경우 분심위를 거치지 않고 곧바로 법원 소송(구상금 청구 소송)으로 직행할 수 있는 제도가 마련되어 있습니다.
분심위 패싱(건너뛰기) 3단계 실천 프로토콜
- 자차 보험으로 내 차 먼저 수리 (자기부담금 납부):
- 과실비율이 확정되지 않은 상태에서 수리를 미룰 수 없으므로, 내 자동차보험의 '자기차량손해(자차)' 담보로 먼저 수리를 진행하고 자기부담금(통상 20~50만 원)을 납부합니다. - 담당 보상직원에게 '분심위 부동의' 통보:
- 내 보험사 보상 담당자에게 유선으로 "본 사고는 상대방의 100% 일방 과실 사고이므로, 분심위 접수를 일절 거부하며 즉시 소송으로 진행해 주십시오"라고 명확히 요구합니다.
- 일부 보상직원이 "분심위를 무조건 거쳐야 소송이 된다"고 핑계를 대면 금융감독원 민원 접수 의사를 밝히고, 보험사 공식 양식인 '분쟁심의위원회 불참 및 소송 직행 동의서(부동의서)' 작성을 요청합니다. - 보험사 구상금 청구 소송 제기:
- 내가 낸 자차 수리비에 대해 내 보험사가 상대방 보험사를 상대로 법원에 '구상금 청구 소송'을 제기합니다.
- 이때 변호사 선임 비용과 소송 수행은 보험사가 대행하므로 가입자는 별도의 재판 출석이나 변호사 비용 부담 없이 판결을 기다리면 됩니다.
6. 100:0 무과실을 입증하는 블랙박스 영상 분석 및 증거 제출 요령
법원 판사나 심의위원은 현장에 없었습니다. 오직 여러분이 제출한 블랙박스 영상 하나만을 보고 진실을 가립니다. 블랙박스를 제출할 때 반드시 지켜야 할 증거 확보 원칙이 있습니다.
1. 절대 하지 말아야 할 것: 스마트폰으로 모니터 화면 찍어서 보내기
블랙박스 화면을 스마트폰 카메라로 어설프게 재촬영하여 보내면 화질이 깨지고 프레임이 누락되어 차량 속도나 상대방 깜빡이 점등 여부, 제동등 불빛을 정확히 판독할 수 없습니다.
- 반드시 블랙박스 SD카드를 PC에 연결하여 원본 영상 파일(.mp4 또는 .avi)을 추출해야 합니다.
- 사고 순간 1~2초만 자르지 말고, 사고 발생 전 15초 ~ 사고 후 15초가 온전히 담긴 1분 전후 원본 클립을 제출해야 앞뒤 맥락(상대 차량의 난폭운전, 차선 침범 시작 지점)이 인정됩니다.
2. '신뢰의 원칙'과 '불가항력' 입증 공식
교통사고 판례에서 무과실을 인정받는 두 가지 핵심 법리는 '신뢰의 원칙'과 '불가항력(회피 불가능)'입니다:
- 신뢰의 원칙: 다른 운전자도 교통법규(신호 준수, 안전거리 확보, 차선 준수)를 지킬 것이라고 신뢰하면 족하며, 비상식적인 역주행이나 급차선 변경까지 예견하고 방어운전할 의무는 없습니다.
- 인지반응시간(0.7~1.0초)의 과학적 분석:
- 인간이 위험을 눈으로 보고 브레이크 페달을 밟는 데 걸리는 최소 반응 시간은 약 0.7초에서 1.0초입니다.
- 상대 차량이 내 차선으로 급격히 머리를 들이민 시점부터 충돌 시점까지의 시간이 1초 미만이었다면, "아무리 F1 카레이서라도 물리적으로 브레이크를 밟아 멈출 수 없는 불가항력적 사고였다"는 점을 타임스탬프 초 단위로 조목조목 서면에 명시해야 판사가 100:0을 선고합니다.
7. 자주 묻는 질문 (FAQ)
Q1. 소송까지 가서 100:0 판결을 받으면, 제가 냈던 자차 자기부담금은 돌려받을 수 있나요?
100% 전액 환급받을 수 있습니다. 대법원 판례에 따라 상대방의 일방 과실(100:0)로 판결이 확정되면, 내 보험사는 상대방 보험사로부터 수리비 전액을 구상금으로 회수하게 됩니다. 이때 가입자가 먼저 지출했던 자차 자기부담금(20~50만 원)은 보험사보다 가입자에게 최우선으로 반환되어야 합니다. 판결 확정 후 담당 보상과에 자기부담금 환급을 요청하면 며칠 내로 본인 통장으로 입금됩니다.
Q2. 소송으로 가면 결과가 나올 때까지 제 자동차보험료는 할증 처리되나요?
사고가 처리 중인 상태(미종결 상태)에서는 일단 '사고 1건'으로 잡혀 보험 갱신 시 일시적으로 할인 유예(동결) 상태가 됩니다. 그러나 6개월~1년 뒤 법원에서 최종 100:0 무과실 판결이 확정되어 사건이 종결되면, 해당 사고는 '무과실 사고'로 전산 등록이 정정되며 과거에 유예되었던 할인 혜택이 소급 적용되고 과다 납부된 보험료 차액도 환급받을 수 있습니다.
Q3. 상대방이 무보험차이거나 대물 한도가 부족한 뺑소니 사고는 어떻게 대응하나요?
상대방 차량이 책임보험(의무보험)만 가입된 깡통 차량이거나 무보험차라면, 내 보험에 가입된 '무보험차상해' 특약과 '자차' 담보로 내 치료비와 수리비를 전액 먼저 보상받아야 합니다. 이후 내 보험사가 가해자 개인을 상대로 소송과 재산 압류를 통해 구상권을 행사하여 돈을 받아내므로, 피해자가 가해자와 직접 얼굴을 붉히며 돈을 받으러 다닐 필요가 전혀 없습니다.
댓글
댓글 쓰기