해외 결제 시 이중환전 수수료(DCC) 100% 차단법: 카드사별 원화결제 사전 차단 신청 가이드 및 해외 ATM 현지 통화 결제 필수 원칙
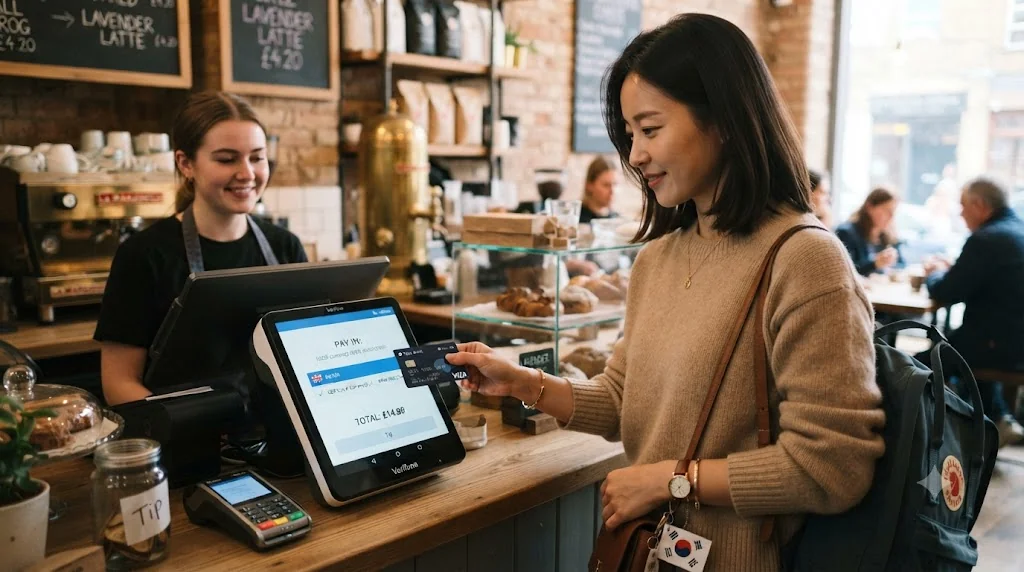
📌 이중환전(DCC)의 치명적인 함정: 해외에서 원화(KRW)로 결제할 경우 현지 가맹점이 임의로 지정한 고율의 환전 수수료(3%~10%)가 추가 부과되며, 이것이 다시 달러(USD)를 거쳐 원화로 청구되는 다중 환전 과정을 거치며 심각한 자산 손실이 발생합니다.
📌 100% 원천 차단 솔루션: 국내 주요 카드사 앱을 통해 '해외원화결제(DCC) 사전 차단 서비스'를 설정하면 실수로 원화 결제를 진행하더라도 승인 자체가 거절되어 수수료 낭비를 완벽히 막을 수 있습니다.
📌 해외 ATM 및 온라인 직구 필수 원칙: 사설 ATM(Euronet 등) 이용 시 화면에 표시되는 'With Conversion(원화 환전 적용)'을 반드시 거절(Decline)하고 'Without Conversion' 또는 'Local Currency'를 선택해야 수수료 폭탄을 예방할 수 있습니다.
1. 해외 결제의 보이지 않는 약탈자, 이중환전(DCC)의 메커니즘
해외 가맹점에서 신용카드를 제시했을 때, 단말기 화면이나 영수증에 한국 원화(KRW) 금액이 표시되는 경우가 있습니다. 겉보기에는 익숙한 우리 화폐 단위로 계산되어 친절하고 편리해 보이지만, 이는 교묘하게 설계된 금융 수수료 트랩인 DCC(Dynamic Currency Conversion, 동적 통화 전환) 서비스입니다.
DCC가 작동하는 약탈적 구조
해외에서 신용카드로 결제하면 정상적인 과정은 다음과 같이 진행됩니다.
현지 통화(EUR/JPY/USD 등) 결제 ➡️ 국제카드사(Visa/Mastercard)가 달러(USD)로 변환하여 국내 카드사에 청구 ➡️ 국내 카드사가 전송받은 달러 금액을 원화(KRW)로 최종 환산하여 고객에게 청구
이 정상적인 루트에서는 환전이 단 한 번(달러에서 원화로) 발생하며, 국제카드사 수수료(1%~1.1%)와 국내 카드사 해외이용수수료(0.18%~0.3%)만 붙습니다.
반면, DCC(원화 결제)가 적용되면 전혀 다른 다단계 환전 경로가 생성됩니다.
1. 현지 가맹점 단계: 현지 통화로 표시된 가격을 가맹점과 제휴된 DCC 중개업체가 임의로 책정한 매우 불리한 환율을 적용하여 원화(KRW)로 바꿉니다. 이 과정에서 최소 3%에서 최대 10%에 달하는 수수료(Markup)가 결제 금액에 즉시 가산됩니다.
2. 국제카드사 전송 단계: 원화로 바뀐 결제 데이터가 국제카드사(Visa/Mastercard)로 넘어갑니다. 그러나 국제카드사 간 결제 정산망은 원화를 직접 처리하지 않으므로, 이 원화 금액을 다시 미국 달러(USD)로 재환전합니다.
3. 국내 카드사 청구 단계: 달러로 바뀐 데이터가 한국의 카드사로 들어오면, 국내 카드사는 이를 다시 최종 청구를 위해 당일 전신환매도율을 적용해 원화(KRW)로 최종 변환합니다.
결과적으로 원화 ➡️ 달러 ➡️ 원화로 이어지는 기괴한 이중, 삼중 환전이 일어나며, 소비자는 가맹점 수수료와 불리한 환율 스프레드를 이중으로 고스란히 떠안게 됩니다. 100만 원짜리 호텔 숙박비를 결제했다면, 단지 결제 통화 선택을 잘못했다는 이유만으로 5만 원에서 10만 원 이상의 돈이 허공으로 사라지는 셈입니다.
2. 국내 7대 카드사별 '해외원화결제 사전 차단' 모바일 앱 신청 경로
이러한 손실을 방지하는 가장 완벽하고 확실한 방법은 국내 카드사들이 제공하는 '해외원화결제(DCC) 사전 차단 서비스'를 미리 신청해 두는 것입니다. 이 서비스를 활성화해 두면, 해외 가맹점이나 해외 온라인 쇼핑몰에서 원화(KRW)로 결제를 시도할 때 국내 카드사 서버단에서 승인을 즉시 거절(Decline) 처리합니다.
승인이 거절되면 가맹점 직원에게 "Local Currency, please(현지 통화로 결제해 주세요)"라고 당당하게 요구하여 수수료 낭비를 원천 차단할 수 있습니다. 국내 7대 카드사의 최신 모바일 앱 기준 신청 경로를 아래에 명확히 정리해 드립니다.
① 신한카드 (신한 SOL페이)
- 스마트폰에서 신한 SOL페이 앱을 실행 및 로그인합니다.
- 우측 하단의 [전체 메뉴 (삼선 아이콘)]를 터치합니다.
- 상단 탭에서 [카드홈]을 선택한 뒤, [서비스] 메뉴로 진입합니다.
- 하위 메뉴 중 [해외이용] ➡️ [해외원화결제(DCC) 차단]을 차례로 선택합니다.
- 보유하고 있는 카드 목록을 확인하고, 차단 설정을 원화 결제 차단 '신청' 상태로 전환합니다.
② KB국민카드 (KB Pay)
- KB Pay 앱을 실행하고 로그인합니다.
- 우측 상단의 [전체 메뉴 (삼선 아이콘)]를 누릅니다.
- [고객센터] ➡️ [해외이용 서비스]로 이동합니다.
- [해외원화결제 차단 서비스] 메뉴를 선택합니다.
- 안내 사항을 숙지한 뒤, 대상 카드를 지정하고 [등록] 버튼을 완료합니다.
③ 삼성카드 (삼성카드 앱)
- 삼성카드 공식 앱에 접속하여 로그인합니다.
- 좌측 또는 우측 상단의 [메뉴] 버튼을 터치합니다.
- [고객센터] 혹은 [마이] 탭 내의 [해외이용 설정] 메뉴를 찾습니다.
- [해외원화결제 차단 서비스]를 선택합니다.
- 본인 인증을 거친 후, 보유 카드의 원화 결제 차단 여부를 '신청(On)'으로 변경합니다.
④ 현대카드 (현대카드 앱)
- 현대카드 앱을 열고 로그인합니다.
- 좌측 상단의 [메뉴 (삼선 아이콘)]를 누릅니다.
- 아래로 스크롤하여 [카드 관리] 또는 [소비 케어] 섹션 내 [해외이용 설정]을 클릭합니다.
- [해외원화결제(DCC) 차단] 메뉴로 진입합니다.
- 토글스위치를 활성화하여 '차단 설정' 상태로 만듭니다. (카드별 개별 설정 또는 전체 카드 일괄 설정 가능)
⑤ 하나카드 (하나 Pay)
- 하나 Pay 앱을 실행하고 로그인을 진행합니다.
- 우측 하단의 [전체] 메뉴를 터치합니다.
- [마이페이지] 혹은 [카드 이용/편의] 카테고리로 이동합니다.
- [해외이용 설정] ➡️ [해외원화결제 차단 서비스]를 선택합니다.
- 차단을 적용할 카드를 선택하고 서비스를 신청합니다.
⑥ 우리카드 (우리카드 앱)
- 우리카드 앱에 로그인합니다.
- 우측 하단 전체 메뉴에서 [카드설정/관리] 탭을 선택합니다.
- [해외이용 설정] ➡️ [해외원화결제(DCC) 차단]을 차례대로 클릭합니다.
- 보유한 우리카드 목록 중 해외에서 사용할 카드를 체크하고 차단 등록을 완료합니다.
⑦ NH농협카드 (NH농협카드 앱)
- NH농협카드 앱을 실행하고 로그인합니다.
- [마이] 또는 [서비스] 메뉴를 누릅니다.
- [해외이용] 카테고리 아래에 있는 [해외원화결제(DCC) 차단서비스]를 클릭합니다.
- 차단 신청할 카드를 지정한 뒤, 보안매체 인증을 거쳐 최종 등록합니다.
3. [비교 분석] 현지 통화 결제 vs DCC(원화 결제) 수수료 구조 비교
실제 해외에서 $1,000 상당의 금액을 결제할 때, 현지 통화 결제 방식과 이중환전(DCC) 결제 방식 간에 발생하는 금융 수수료의 차이를 고대비 수치 표를 통해 직관적으로 비교해 드리겠습니다. (미국 달러 기준, 1달러 = 1,300원 환율 가정 및 DCC 수수료율 평균 5% 적용 시 기준)
| 비교 항목 | 현지 통화 결제 (권장) | 이중환전 결제 (DCC) | 비고 및 차이점 |
|---|---|---|---|
| 최초 결제 통화 | 현지 통화 (예: USD) | 대한민국 원화 (KRW) | DCC는 가맹점에서 원화로 자동 변환 |
| 가맹점 수수료 (Markup) | 0% (없음) | 3.0% ~ 10.0% | DCC 중개업체와 가맹점이 나눠 갖는 폭리 |
| 국제카드사 수수료 | 1.0% ~ 1.1% | 1.0% ~ 1.1% | Visa, Mastercard 규정 수수료 동일 적용 |
| 국내 카드사 수수료 | 0.18% ~ 0.3% | 0.18% ~ 0.3% | 국내 카드사별 이용 수수료율 적용 |
| 실제 청구 금액 ($1,000 결제 시) | 약 1,315,600원 | 약 1,381,380원 이상 | DCC 적용 시 최소 65,000원 이상 추가 낭비 |
위 표에서 증명되듯, 동일한 가치인 1,000달러짜리 서비스를 구매하더라도 결제 버튼 하나 잘못 누름으로 인해 발생하는 손실액은 상상을 초월합니다. 특히 결제 금액이 커질수록 손실 규모는 기하급수적으로 늘어납니다.
4. 해외 ATM 출금 시 '환전 수수료 폭탄' 피하는 화면 조작법
해외 현지에서 급하게 현금이 필요해 길거리에 설치된 ATM을 이용해 출금할 때도 DCC 트랩은 강력하게 작동합니다. 특히 유럽의 유로넷(Euronet)이나 동남아시아의 사설 ATM 기기들은 대단히 지능적인 UI/UX 디자인으로 여행객들의 DCC 결제를 유도합니다.
ATM 기기 화면에서 마주하게 되는 영어 문구와 선택지 속에서 수수료 폭탄을 피하는 구체적인 행동 수칙을 숙지해야 합니다.
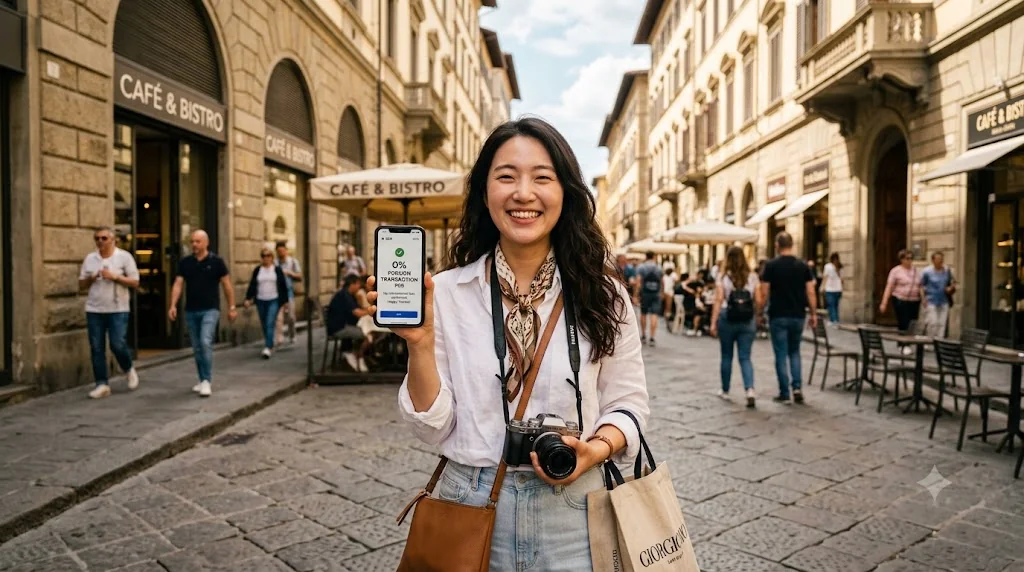
① 가장 핵심적인 단어: 'Conversion'과 'Markup'
출금 마지막 단계에 도달하면 ATM 화면에는 보통 두 가지 선택지가 나타납니다.
* Option A: "With Conversion" / "Accept Conversion" / "Bill in KRW"
* Option B: "Without Conversion" / "Decline Conversion" / "Bill in Local Currency"
이때 반드시 Option B (Without Conversion 또는 Decline Conversion)를 눌러야 합니다.
많은 여행객이 "Decline(거절)"이라는 단어를 보고 '출금 거래 자체가 취소되는 것 아닌가?' 하는 불안감에 "Accept(수락)"를 누르는 실수를 범합니다. 하지만 여기서 "Decline Conversion"은 '너희 ATM이 제공하는 비싼 원화 환전 서비스를 거절하고, 내 카드가 속한 국내 은행의 표준 환율에 따라 현지 통화로 청구되도록 하겠다'는 의미입니다. 따라서 안심하고 거절 버튼을 누르셔도 현금은 정상적으로 출금됩니다.
② 사설 ATM(Euronet 등)의 교묘한 경고 문구 대처법
유럽 등지에서 유로넷 ATM을 사용할 때 "Decline Conversion"을 누르면, 화면에 경고조의 팝업창이 한 번 더 뜨는 경우가 많습니다.
"We cannot guarantee the exact exchange rate if you do not accept our conversion. Are you sure you want to proceed without conversion?"
(원화 환전을 수락하지 않으면 정확한 환율을 보장할 수 없습니다. 정말 원화 환전 없이 진행하시겠습니까?)
이 문구는 사용자를 위협하여 "Accept"를 누르게 하려는 고도의 심리 마케팅 툴입니다. 이를 철저히 무시하고 "Yes, proceed without conversion" 또는 "Continue without conversion"을 선택해야 수수료 폭탄을 완벽히 비껴갈 수 있습니다.
③ 트래블로그, 트래블월렛, SOL트래블 등 전용 카드의 작동 원리
최근 큰 인기를 끌고 있는 외화 선불식 카드(트래블로그, 트래블월렛, SOL트래블 카드 등) 역시 DCC 차단 설정을 해두는 것이 좋습니다. 이 카드들은 미리 외화를 모바일 앱으로 환전해 두고 현지에서 결제하는 방식이므로 원칙적으로 수수료가 발생하지 않습니다.
그러나 현지 ATM이나 가맹점 단말기에서 카드를 인식할 때, 카드의 발급 국가가 '한국(South Korea)'인 것을 감지하고 강제로 DCC(원화 결제)를 적용하려고 시도하는 경우가 있습니다. 만약 이 카드로 원화 결제가 승인 처리되면 외화 잔액이 아닌 원화 잔액에서 차감되거나 결제 실패가 발생할 수 있습니다. 따라서 이러한 특화 카드 역시 소지하고 계신 국내 카드사 앱에서 원화결제 사전 차단 서비스를 연동해 두는 것이 안전망이 됩니다.
5. 온라인 플랫폼(아고다, 아마존, 알리) DCC 트랩 탈출 매뉴얼
오프라인 해외여행뿐만 아니라 방구석에서 진행하는 해외 직구나 호텔 예약 사이트를 이용할 때도 DCC 수수료는 빈번하게 청구됩니다. 대표적인 글로벌 플랫폼 3곳의 설정법을 마스터해야 불필요한 지출을 막을 수 있습니다.
① 아고다 (Agoda) & 부킹닷컴 (Booking.com)
호텔 예약 플랫폼인 아고다는 DCC 트랩이 가장 정교하게 설계된 곳 중 하나입니다.
* 디스플레이 통화 설정의 함정: 아고다 앱이나 웹사이트 상단에서 가격 표시 통화를 'KRW(원화)'로 설정해 두면, 결제 단계에서 자동으로 원화 결제가 진행되며 약 3%~5%의 DCC 수수료가 포함된 금액이 청구됩니다.
* 해결책:
1. 아고다 화면 우측 상단 또는 설정 메뉴에서 표시 통화를 반드시 'USD(미국 달러)' 또는 '호텔이 위치한 현지 국가 통화(예: 일본 호텔이면 JPY)'로 변경하십시오.
2. 결제 시 '지금 결제하기'를 선택할 때 결제 통화가 표시 통화와 동일한 외화인지 확인하고 결제해야 이중환전을 피할 수 있습니다.
② 아마존 (Amazon)
아마존에서 한국 카드로 결제 페이지에 도달하면, 결제 금액 옆에 친절하게 한국 원화(KRW) 금액이 함께 노출되는 경우가 많습니다. 이는 아마존 자체 DCC 프로그램인 Amazon Currency Converter (ACC)가 작동하고 있기 때문입니다.
* 해결책:
1. 결제 최종 단계(Review your order) 화면에서 카드 선택 영역 아래에 있는 [Change card currency] 링크를 클릭합니다.
2. 통화 선택 목록에서 'KRW'로 선택되어 있는 것을 'USD (U.S. Dollar)' 또는 해당 상품이 발송되는 국가의 법정 통화로 직접 변경해 줍니다.
3. 최종 결제 금액이 원화가 아닌 달러 기호($)로 표시되는 것을 확인한 후 'Place your order' 버튼을 누릅니다.
③ 알리익스프레스 (AliExpress) & 테무 (Temu)
중국발 직구 플랫폼인 알리익스프레스와 테무 역시 기본 원화 결제 설정 시 이중환전 수수료가 가산될 위험이 있습니다.
* 해결책:
1. 앱 하단의 [마이페이지] ➡️ 우측 상단의 [톱니바퀴(설정)] 아이콘으로 진입합니다.
2. [통화(Currency)] 메뉴를 터치하여 기존 'KRW' 설정을 'USD (미국 달러)'로 변경합니다.
3. 일부 간편결제(카카오페이, 토스페이, 네이버페이 등)를 이용해 원화로 직접 원스톱 결제를 진행하는 경우가 아니라면, 일반 신용/체크카드를 등록해 결제할 때는 반드시 달러(USD) 기반으로 결제해야 수수료 누수를 원천 방어할 수 있습니다.
6. 자주 묻는 질문 (FAQ)
Q1. 해외원화결제(DCC) 차단 서비스를 켜두면, 해외 가맹점에서 결제 시 아예 카드 승인이 거절되어 곤란한 상황이 생기지 않나요?
A1. 네, 원화 결제를 시도하는 가맹점에서는 실제로 카드 승인이 거절됩니다. 그러나 이는 결제 불가능한 카드가 아니라 "원화로 청구하려는 시도가 차단된 것"뿐입니다. 승인이 거절되면 당황하지 마시고, 점원에게 단말기 설정을 현지 통화(Local Currency)로 변경해 달라고 요청하여 다시 긁으면 정상적으로 승인됩니다. 만약 무인 키오스크나 기계라면 결제 화면에서 통화 선택 옵션을 찾아 현지 통화로 재선택한 뒤 결제하시면 즉시 해결됩니다.
댓글
댓글 쓰기